 GFI France Valley Patrimoine
 GFI Amundi Investissement Forestier
 GFI Coeurforest
 GFI Forecial
En 2026, onze groupements forestiers d'investissement (GFI) sont accessibles à l'investissement dans l'offre présentée. Certains sont associés à une réduction d'impôt sur le revenu, tandis que d'autres sont principalement orientés vers la transmission du patrimoine. La segmentation repose notamment sur le niveau de capitalisation, avec des exceptions liées au classement de certains fonds.
Quels GFI sont associés à une réduction d'impôt sur le revenu ?
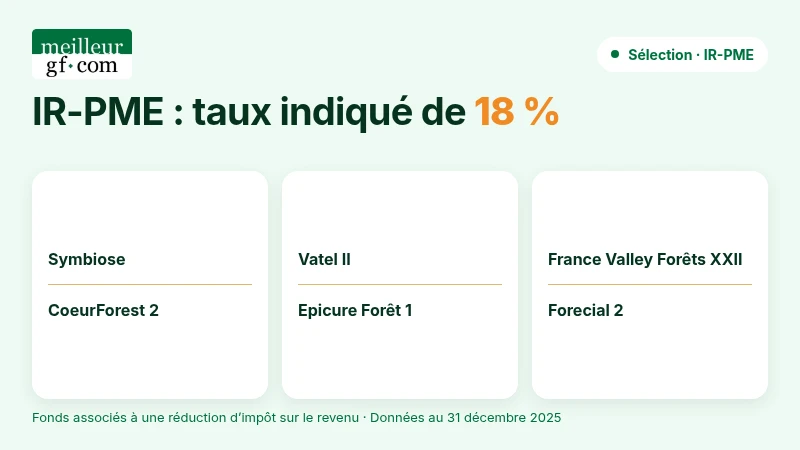
La réduction d'impôt concerne les GFI retenus au titre du dispositif IR-PME, avec un taux indiqué de 18 %. La sélection comprend des fonds constitués et des véhicules en cours de constitution, dont certains acquièrent progressivement leurs premiers massifs forestiers.
La segmentation distingue généralement les fonds selon un seuil de capitalisation d'environ 15 millions d'euros : en dessous, ils sont associés à un objectif de réduction d'impôt sur le revenu ; au-delà, l'objectif retenu est celui de la transmission. Cette règle comporte des cas particuliers, dont Forecial et Forecial 2.
La sélection de réduction d'impôt comprend six GFI. Les caractéristiques présentées ci-dessous sont arrêtées au 31 décembre 2025, sauf indication contraire.
- Symbiose, géré par Seeds Invest : capitalisation de 12,5 millions d'euros et six massifs. Ce fonds récent est encore en cours d'acquisition de forêts. Le prix de part est de 250 euros et la souscription minimale est de 1 000 euros.
- CoeurForest 2, géré par Sogenial Immobilier : capitalisation de 7,4 millions d'euros et quatre massifs forestiers. En constitution, il est proposé au prix de 200 euros par part, avec une souscription minimale de 1 000 euros.
- Vatel II, géré par Vatel Capital : capitalisation de 4,6 millions d'euros et trois massifs. Ce fonds récent poursuit l'acquisition de forêts. Le prix de part est de 200 euros et la souscription minimale de 1 000 euros.
- Epicure Forêt 1, géré par Epicure AM : capitalisation de 2,7 millions d'euros et quatre massifs. Déjà constitué, il poursuit son développement. Le prix de part est de 208,90 euros et la souscription minimale de 6 267 euros.
- France Valley Forêts XXII, géré par France Valley : en constitution, ce fonds affiche une capitalisation de 0,8 million d'euros. Aucun nombre de massifs n'est communiqué à cette date. Le prix de part est de 200 euros et la souscription minimale de 1 000 euros.
- Forecial 2, géré par Fiducial Gérance : capitalisation de 15,3 millions d'euros et huit massifs. Son classement en réduction d'impôt constitue un cas particulier au regard du seuil indicatif. Le prix de part est de 210 euros et la souscription minimale de 6 300 euros.
Forecial et Forecial 2 sont maintenus dans la catégorie de réduction d'impôt, avec une cible de capitalisation de 15 millions d'euros. Cette précision les distingue des fonds dont l'objectif patrimonial principal est la transmission, même lorsque leur capitalisation est proche ou supérieure au seuil indicatif. Forecial, également géré par Fiducial Gérance, affiche une capitalisation de 16,3 millions d'euros et quatorze massifs ; sa dernière capitalisation communiquée remonte à 2025.
Les caractéristiques fiscales communes aux GFI de l'offre
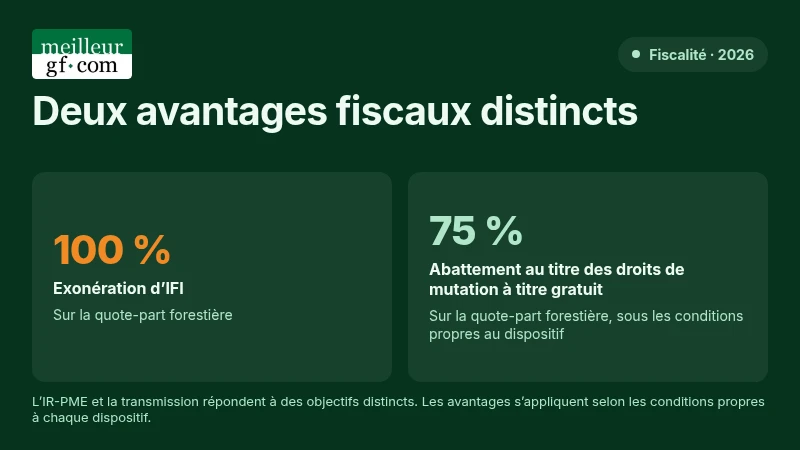
Les GFI présentent une exonération d'IFI de 100 % sur la quote-part forestière. L'investissement peut également répondre à un objectif de transmission : un abattement de 75 % au titre des droits de mutation à titre gratuit s'applique à la quote-part forestière, sous les conditions propres au dispositif concerné.
La réduction d'impôt liée à l'IR-PME et l'abattement successoral correspondent à deux objectifs distincts. Les fonds classés dans la catégorie IR-PME sont sélectionnés pour leur vocation fiscale liée à l'impôt sur le revenu ; la transmission constitue l'objectif attribué aux fonds dépassant le seuil de capitalisation retenu.
Les véhicules recensés sont des groupements forestiers d'investissement soumis à un agrément de l'Autorité des marchés financiers. Les parts des onze fonds de l'offre sont accessibles à l'investissement au 30 juillet 2026.
Prix de part, souscription minimale et frais des GFI défiscalisants
Les prix de part des fonds de la sélection se situent entre 200 et 250 euros. Les souscriptions minimales sont fixées à 1 000 euros pour Symbiose, CoeurForest 2, Vatel II et France Valley Forêts XXII. Elles s'élèvent à 6 267 euros pour Epicure Forêt 1 et à 6 300 euros pour Forecial 2.
Aucun droit d'entrée additionnel n'est indiqué avec MeilleurGF.com. Les frais de gestion annuels sont calculés hors taxes sur la quote-part forestière :
- 0,74 % maximum pour Symbiose ;
- 1 % pour CoeurForest 2, Vatel II, Epicure Forêt 1 et France Valley Forêts XXII ;
- 0,75 % pour Forecial 2.
Le délai de jouissance applicable à l'offre correspond au premier jour du mois suivant. L'objectif de rendement non garanti est compris entre 0 et 1 %, tout comme l'objectif de revalorisation non garanti. Ces objectifs ne constituent pas une promesse de résultat.
Des fonds à différents stades de développement
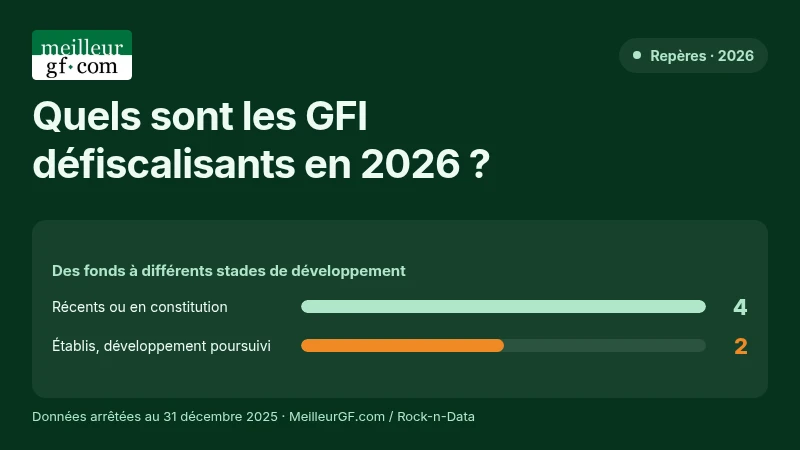
Les GFI défiscalisants ne présentent pas tous le même niveau de maturité. Symbiose, CoeurForest 2 et Vatel II sont récents ou en constitution, avec des acquisitions de forêts encore en cours. France Valley Forêts XXII est également en constitution. Epicure Forêt 1 est déjà constitué et poursuit son développement ; Forecial 2 appartient aussi à la catégorie des fonds établis poursuivant leur développement.
Les fonds recensés reposent sur une diversification du patrimoine forestier. Les risques mentionnés sont la perte en capital, la faible liquidité, le risque sanitaire et le risque d'incendie. L'horizon d'investissement est de long terme.
Des visites de forêts sont prévues par le gérant pour certains fonds, mais pas pour l'ensemble de l'offre. Une visite est indiquée pour CoeurForest 2 et Epicure Forêt 1. Aucune visite n'est mentionnée pour Symbiose, Vatel II, Forecial 2 et France Valley Forêts XXII.
GFI défiscalisants et GFI orientés vers la transmission : quelles différences ?
Les fonds classés dans l'objectif de transmission sont France Valley Patrimoine, GFI Amundi Investissement Forestier, CoeurForest, Vatel 1 et Forecial. Ils dépassent généralement le seuil indicatif de capitalisation, sous réserve des situations particulières de Forecial et Forecial 2, maintenus dans la catégorie de réduction d'impôt.
- France Valley Patrimoine : capitalisation de 653,8 millions d'euros et 200 massifs ;
- GFI Amundi Investissement Forestier : 236,0 millions d'euros et 65 massifs ;
- CoeurForest : 100 millions d'euros et 15 massifs ;
- Vatel 1 : 16,3 millions d'euros et 14 massifs ;
- Forecial : 15,3 millions d'euros et huit massifs.
Ces fonds partagent avec les véhicules défiscalisants les principaux risques associés à l'investissement forestier, un horizon de long terme, la diversification du patrimoine et l'exonération d'IFI sur la quote-part forestière. Leur classement répond toutefois à un objectif patrimonial différent dans la segmentation retenue.
À retenir sur les GFI défiscalisants en 2026
- La sélection associe certains GFI à une réduction d'impôt sur le revenu au titre de l'IR-PME.
- Le niveau de capitalisation sert de repère pour distinguer l'objectif de réduction d'impôt de celui de transmission, avec des exceptions.
- Les fonds diffèrent par leur stade de développement, leurs modalités de souscription et les massifs détenus.
- L'investissement comporte notamment un risque de perte en capital et une liquidité réduite.
Les données utilisées sont arrêtées au 31 décembre 2025 et mises à jour au 30 juillet 2026. Les performances passées ne préjugent pas des performances futures. L'investissement comporte un risque de perte en capital et une liquidité réduite.
Sources
Données : analyse MeilleurGF.com / Rock-n-Data, rapports semestriels S2 2025.
Conseil
En gestion de patrimoine, le choix entre réduction d'impôt et transmission s'apprécie au regard de l'objectif patrimonial, de l'horizon de placement et de la capacité à accepter les risques propres à l'investissement forestier.
À propos de l'auteur