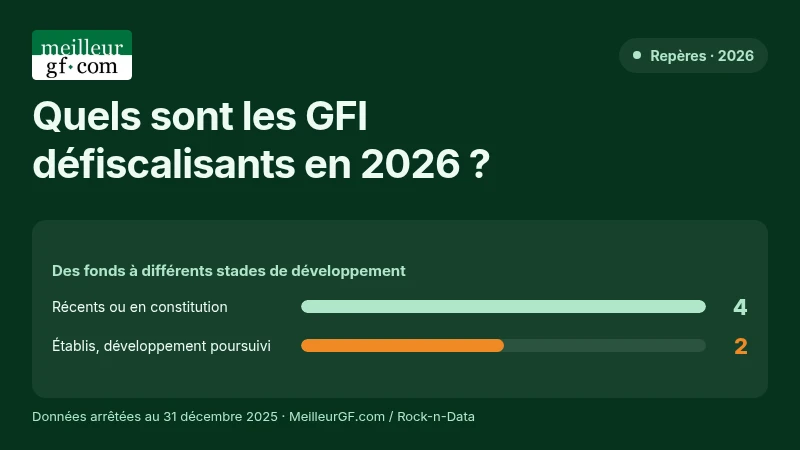
 GFI France Valley Patrimoine
 GFI Amundi Investissement Forestier
 GFI Coeurforest
 GFI Forecial
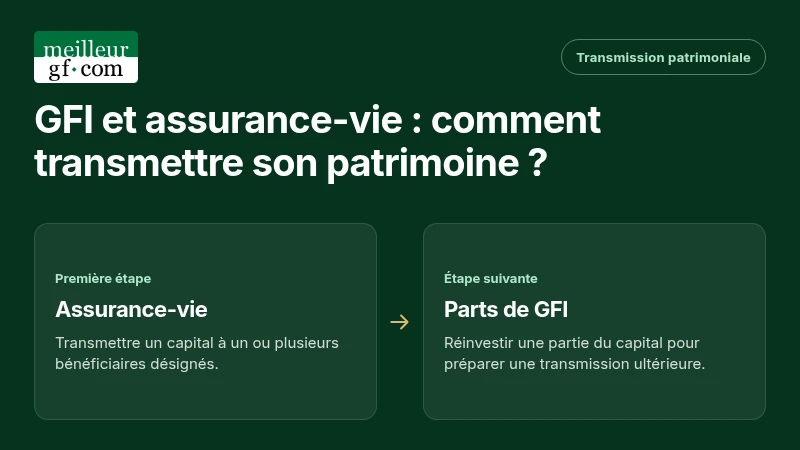
L’assurance-vie et les groupements forestiers d’investissement (GFI) peuvent être associés pour organiser une transmission patrimoniale sur plusieurs générations. Après avoir reçu un capital d’assurance-vie, un bénéficiaire peut envisager d’en investir une partie dans un GFI afin de préparer sa propre succession. Cette approche repose sur des dispositifs fiscaux distincts, notamment une exonération conditionnelle de 75 % sur la fraction forestière éligible des parts transmises.
Assurance-vie et GFI : deux étapes de transmission patrimoniale
L’assurance-vie permet de transmettre un capital à un ou plusieurs bénéficiaires désignés. Son régime fiscal dépend notamment de l’âge de l’assuré lors du versement des primes et des dispositions applicables au contrat.
L’assurance-vie pour transmettre un premier capital
Lorsque les capitaux relèvent de l’article 990 I du Code général des impôts (CGI), notamment pour les primes versées avant les 70 ans de l’assuré, chaque bénéficiaire dispose en principe d’un abattement de 152 500 €. Au-delà de cet abattement, la fraction taxable est soumise à un prélèvement de 20 % jusqu’à 700 000 €, puis de 31,25 % pour la fraction supérieure. Ces dispositions ne concernent pas indistinctement tous les contrats. Les modalités d'imposition varient selon la date de souscription, les versements réalisés et les caractéristiques du contrat. La perception d’un capital peut ensuite conduire son bénéficiaire à réexaminer l’organisation de son propre patrimoine. Cette situation concerne notamment les personnes qui reçoivent une assurance-vie à 55 ou 60 ans, alors qu’elles disposent déjà d’une épargne constituée et n’ont pas nécessairement besoin de mobiliser immédiatement l’intégralité des sommes reçues.
Le réinvestissement en GFI pour préparer la génération suivante
Une partie du capital transmis par assurance-vie peut être affectée à l’acquisition de parts de groupement forestier d’investissement. Le bénéficiaire devient alors associé d’un véhicule détenant un patrimoine forestier. Ces parts pourront ultérieurement faire l’objet d’une donation ou entrer dans sa succession. L’assurance-vie intervient ainsi lors d’une première transmission, tandis que le GFI peut constituer un support pour préparer la suivante. Cette organisation ne suppose pas de réinvestir la totalité des capitaux reçus. Le montant consacré au GFI dépend des besoins financiers du bénéficiaire, de ses objectifs patrimoniaux et de son horizon de placement.
Comment fonctionne un investissement en GFI ?
Un GFI permet de détenir indirectement un patrimoine forestier français par l’intermédiaire de parts sociales. Contrairement à l’acquisition d’une forêt en direct, l’investisseur n’assure pas personnellement la gestion des parcelles. Celle-ci est confiée à des professionnels chargés notamment du suivi des peuplements et des interventions sylvicoles. Le groupement peut détenir plusieurs massifs forestiers, ce qui permet de mutualiser la détention et la gestion des actifs.
Un patrimoine forestier détenu collectivement
La forêt constitue un actif dont l'évolution dépend de caractéristiques propres à son exploitation et à son environnement naturel. La croissance des arbres, le renouvellement des peuplements, la biodiversité et le stockage de carbone font partie des dimensions associées à la gestion forestière. Les travaux sylvicoles visent notamment à accompagner le développement des arbres et à assurer le suivi des parcelles sur plusieurs années. Cette gestion s'inscrit dans une temporalité longue, qui doit être prise en compte lors de l'acquisition de parts. L'investissement en GFI peut ainsi contribuer à diversifier un patrimoine, sans pour autant être indépendant de tout risque économique ou environnemental.
EPIFORÊT 1 : un exemple de GFI géré par EPICUREAM
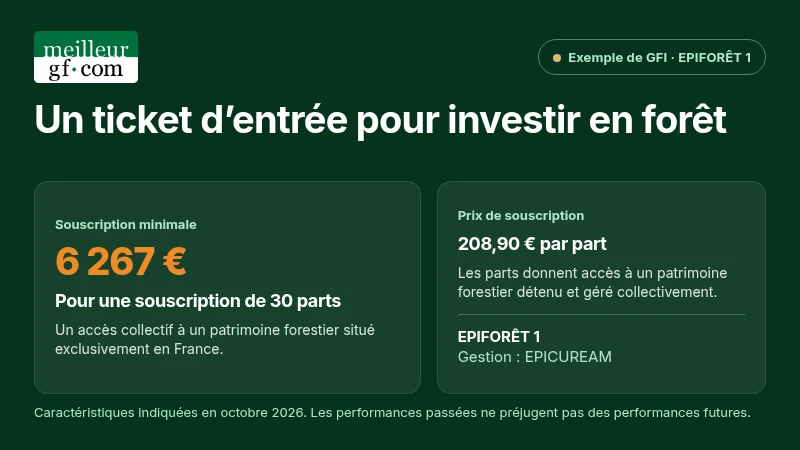
Le GFI EPIFORÊT 1, géré par EPICUREAM, permet d'illustrer concrètement les modalités d'accès à un patrimoine forestier collectif. En octobre 2026, ses principales caractéristiques sont les suivantes :
- Prix de souscription : 208,90 € par part.
- Minimum de souscription : 30 parts, soit 6 267 €.
- Capital maximum statutaire : 10,4 M €, avec une capitalisation en cours.
- Localisation du patrimoine forestier : exclusivement en France.
La part a enregistré une revalorisation de +4,45 % au 27 mai 2025. Cette évolution historique ne préjuge pas de sa valorisation future.
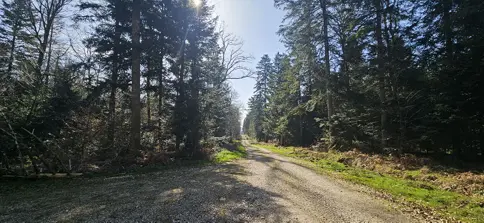
Parmi les actifs détenus figure la forêt de Merry, située dans l'Yonne, à proximité d'Auxerre. Le 12 octobre 2026, les associés du groupement ont participé à une visite de cette forêt. Plusieurs opérations de gestion ont été présentées, notamment des travaux de balivage des chênes, une plantation de quatre hectares partiellement financée par le dispositif du Label bas-carbone et des parcelles de Douglas.
Ces interventions illustrent la nature des travaux réalisés sur les actifs forestiers détenus par le groupement.
Dans une stratégie de transmission, EPIFORÊT 1 constitue un exemple de patrimoine forestier accessible par souscription de parts. Ses caractéristiques financières et patrimoniales doivent néanmoins être distinguées des conditions fiscales applicables à chaque transmission.
Quelle fiscalité pour la transmission de parts de GFI ?
La transmission de parts de groupement forestier peut bénéficier d'un régime fiscal spécifique, sous réserve du respect des conditions prévues par la législation.
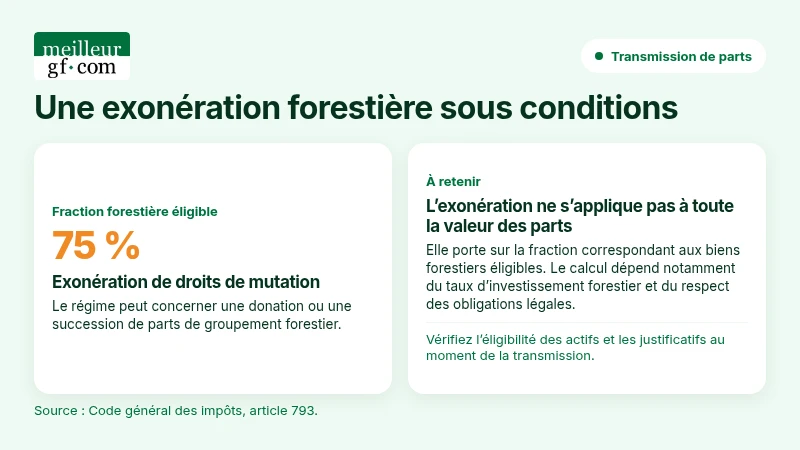
Une exonération de 75 % sur la fraction forestière éligible
L'article 793 du Code général des impôts prévoit une exonération de droits de mutation à titre gratuit à hauteur des trois quarts de la fraction de la valeur nette des parts correspondant aux biens forestiers éligibles. Ce régime peut s'appliquer à une donation ou à une succession. Il ne dépend pas, en lui-même, du lien de parenté entre le donateur ou le défunt et le bénéficiaire. L'exonération ne porte toutefois pas nécessairement sur la totalité de la valeur des parts. Seule la fraction correspondant aux actifs éligibles entre dans son calcul. Le taux d'investissement forestier (TIF) permet d'apprécier cette proportion. Contrairement à certains autres dispositifs de transmission, le régime forestier présenté ne comporte pas de plafond général d'exonération propre à l'article 793. Son application reste néanmoins conditionnée au respect des obligations légales.
Exemple : transmission de 200 000 € de parts de GFI
Une simulation permet d'illustrer l'incidence de ce dispositif sur la valeur taxable d'une transmission. L'hypothèse retenue est celle d'un patrimoine constitué de parts de GFI évaluées à 200 000 €, avec un taux d'investissement forestier de 88 %.
- La fraction représentative des actifs forestiers éligibles s'élève à : 200 000 € × 88 % = 176 000 €.
- L'exonération de 75 % représente : 176 000 € × 75 % = 132 000 €.
- La fraction restant dans l'assiette des droits de mutation est donc de : 200 000 € − 132 000 € = 68 000 €.
Dans cet exemple, 34 % de la valeur totale des parts demeure taxable avant application des éventuels abattements personnels.
Cette simulation ne correspond pas à une transmission effectivement réalisée et le taux de 88 % ne constitue pas une donnée établie pour EPIFORÊT 1. Le montant définitif des droits dépend notamment de la situation du bénéficiaire et des autres dispositions fiscales applicables.
Une réduction d'impôt possible lors de la souscription
L'acquisition de parts de GFI peut également, dans certaines situations, ouvrir droit à une réduction d'impôt sur le revenu au titre du dispositif IR-PME. Cette réduction éventuelle concerne l'investissement initial. Elle doit être distinguée de l'exonération partielle applicable lors d'une transmission ultérieure. Le taux effectivement applicable, les plafonds et l'éligibilité de la souscription doivent être vérifiés au regard de la réglementation en vigueur et des caractéristiques du groupement.
Quelles conditions respecter pour transmettre des parts de GFI ?
L'application du régime fiscal forestier exige de respecter plusieurs obligations relatives aux parts transmises et aux actifs détenus. L'article 793 du CGI prévoit notamment la production d'un certificat délivré par l'administration compétente, attestant que les biens forestiers répondent aux conditions légales de gestion durable. Le groupement doit également respecter les engagements de gestion applicables, notamment sur une période de 30 ans dans les situations prévues par le texte. Une autre condition concerne la durée de détention des parts. Lorsqu'elles ont été acquises à titre onéreux depuis le 5 septembre 1979, elles doivent, en principe, avoir été détenues depuis plus de deux ans par le donateur ou le défunt pour bénéficier de l'exonération. Cette condition mérite une attention particulière lorsqu'un capital d'assurance-vie est réinvesti dans un GFI peu de temps avant une transmission. Les vérifications portent donc sur l'éligibilité des actifs, la fraction forestière retenue, les justificatifs requis et le respect des engagements applicables. Elles doivent être effectuées au moment de l'opération, la réglementation étant susceptible d'évoluer.
Quels risques anticiper avant d'investir en GFI ?
La fiscalité ne constitue pas le seul critère d'appréciation d'un investissement forestier. Les parts de GFI présentent un risque de perte en capital. Leur valeur peut évoluer à la baisse, notamment en fonction des caractéristiques du patrimoine et des conditions d'exploitation des forêts. La liquidité est également limitée. Les modalités de sortie dépendent des règles propres au groupement et de la possibilité de trouver une contrepartie. Les actifs forestiers sont par ailleurs exposés aux incendies, aux sécheresses et aux conséquences du changement climatique. Ces événements peuvent affecter les peuplements et nécessiter des interventions de gestion. L'investissement en GFI s'inscrit dans une perspective de long terme. La note d'information et le document d'informations clés (DIC) permettent d'examiner les caractéristiques du placement, les frais et les risques avant toute décision.
Conclusion
L'assurance-vie et les GFI peuvent intervenir successivement dans l'organisation d'une transmission patrimoniale. EPIFORÊT 1 illustre l'accès à un patrimoine forestier collectif, tandis que le régime fiscal des groupements forestiers peut présenter un intérêt pour une transmission ultérieure. La pertinence de cette stratégie dépend cependant des conditions légales applicables, de la situation patrimoniale du détenteur et de sa capacité à conserver un placement peu liquide sur une longue période.
À retenir
- L’assurance-vie et les GFI sont complémentaires pour organiser une transmission patrimoniale sur plusieurs générations.
- L’assurance-vie permet de transmettre un capital à des bénéficiaires désignés, selon un régime fiscal qui dépend notamment des conditions de versement des primes.
- Les GFI permettent d’investir indirectement dans un patrimoine forestier et d’envisager une transmission ultérieure des parts.
- Une exonération de 75 % peut s’appliquer à la fraction forestière éligible des parts transmises, sous réserve du respect des conditions fiscales.
- Le GFI EPIFORÊT 1, géré par EPICUREAM, illustre l’investissement dans un patrimoine forestier collectif situé en France.
- L’investissement en GFI comporte des risques, notamment de perte en capital et de liquidité limitée.
Sources :
- EPICUREAM, Échos Sylvestres, numéro 6, octobre 2026, pages 2 à 8.
- Code général des impôts, article 990 I, régime fiscal applicable à certains capitaux transmis par assurance-vie : Légifrance.
- Code général des impôts, article 793, exonération partielle des transmissions de biens et parts de groupements forestiers : Légifrance.
Conseil
Associer assurance-vie et GFI dans une stratégie de transmission nécessite d'anticiper les besoins financiers du bénéficiaire et les objectifs patrimoniaux de la génération suivante. Avant d'investir, il est essentiel de vérifier les conditions d'éligibilité aux avantages fiscaux, la durée de détention envisagée et les caractéristiques du groupement forestier. L'accompagnement d'un conseiller en gestion de patrimoine, en lien avec un notaire, permet d'évaluer la pertinence de cette stratégie et de préparer la transmission dans un cadre juridique et fiscal adapté.
À propos de l'auteur